💥 「每個月少繳1、2萬元,你會選擇多繳10年嗎?」
安娜帶你看房
2026-10-18
2026-10-18
買房時很多人最在意的就是:
「每個月到底要繳多少?」
同樣1000萬房貸,
貸款年限不同,
每個月的金額就會不一樣。
━━━━━━━━━━━━
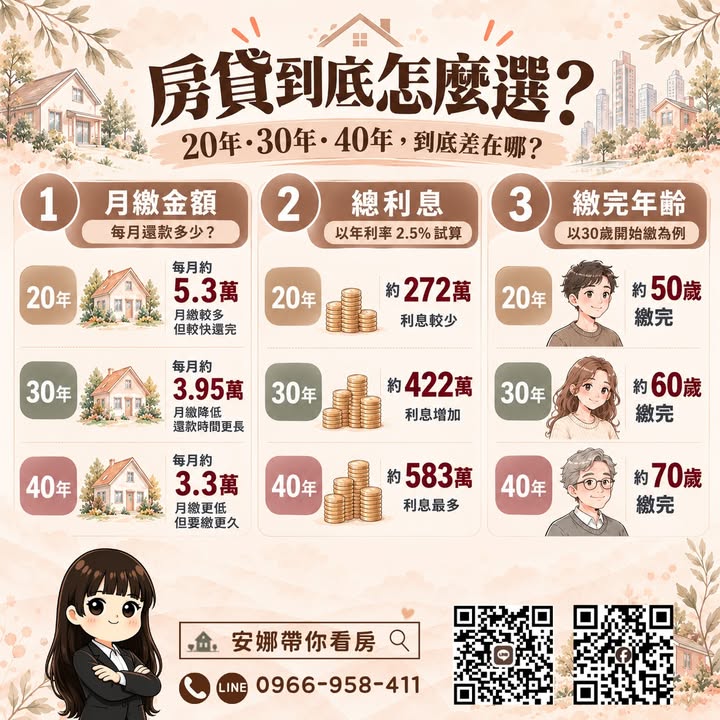
🏠 20年、30年、40年差在哪?
簡單來說:
貸20年 → 每月繳比較多,但比較快還完
貸30年 → 每月金額降低,還款時間更長
貸40年 → 每月再降低,但要繳更久
━━━━━━━━━━━━
💰 以1000萬房貸試算
假設年利率2.5%、本息平均攤還:
20年|每月約5.3萬
總利息約272萬
30年|每月約3.95萬
總利息約422萬
40年|每月約3.3萬
總利息約583萬
可以把它想成:
每月繳少一點,換來更長的還款時間。
相反地,
每月多繳一些,就能比較早還完,也能少付一些利息。
━━━━━━━━━━━━
👨👩👧 還有一個很生活化的差別
如果30歲開始繳:
20年 → 約50歲繳完
30年 → 約60歲繳完
40年 → 約70歲繳完
━━━━━━━━━━━━
📌 安娜提醒
房貸年限沒有一定答案。
如果希望每個月手上多留一些錢,
長一點的年限可能比較有彈性;
如果希望早點還完房貸、少付一些利息,
較短年限則可以考慮。
買房前除了看:
「現在每個月繳多少?」
也可以一起想:
「這樣的月付金,會不會影響我未來的生活?」
找到自己長期繳得穩的方式,
比單純追求「貸越短」或「貸越久」更重要。
#房貸 #買房知識 #購屋規劃 #房貸年限 #房地產知識