🏠 同樣買2,500萬的房子,現在可能少準備250萬!
安娜帶你看房
2026-09-17
2026-09-17
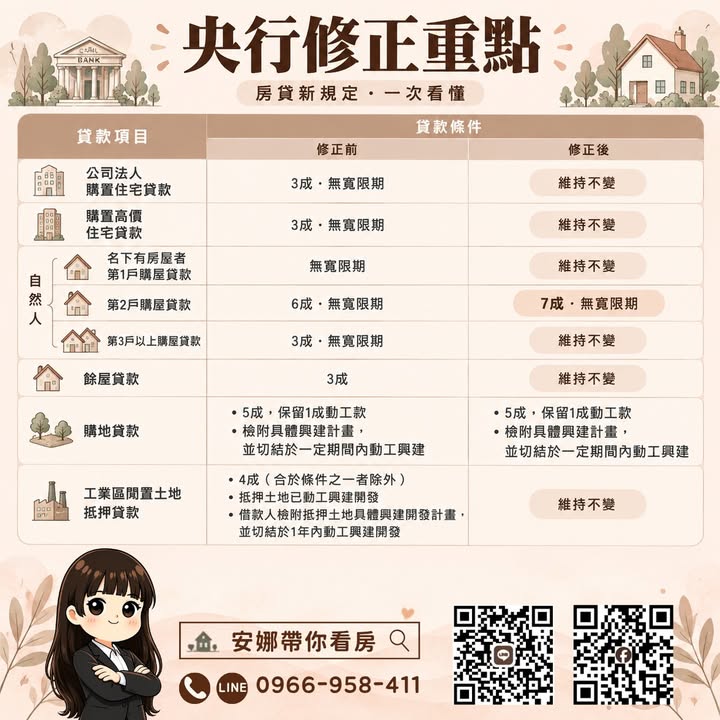
央行今天宣布:
「第2戶房貸最高成數,6成 → 7成!」
對換屋族來說,這不是「多1成」這麼簡單。
🚨假設你要買 2,500萬 的房:
• 原本6成
🏦 貸款1,500萬
💰 自備款1,000萬
• 現在最高7成
🏦 貸款1,750萬
💰 自備款750萬
➡️ 一次少準備250萬!
難怪不少換屋族會關注。
但先別急著開心,因為有一個關鍵一定要搞懂:
「最高7成」≠「銀行一定貸7成」!
━━━━━━━━━━━━
🏠 央行這次到底鬆綁什麼?
① 第二戶房貸
6成 → 最高7成
② 購地貸款
刪除原本「一定期間內動工興建」的切結規定,回歸銀行依個案授信判斷。
③ 利率
政策利率維持不變,重貼現率仍為2%。
新措施自9月18日,也就是明天開始實施。
━━━━━━━━━━━━
💰 為什麼換屋族特別有感?
很多人不是買不起第二間房,
而是卡在:
「舊房子還沒賣,新房子的自備款先來了!」
現在第二戶最高貸款成數提高1成,
確實可能增加資金調度空間。
但銀行最後願意貸多少,還是會看:
• 收入與負債
• 信用狀況
• 房屋鑑價
• 房屋條件
• 銀行授信政策
所以不要看到「7成」,
就直接把剩下3成當成自己的自備款預算。
━━━━━━━━━━━━
📌 安娜提醒
這次不是「房市全面解禁」。
而是央行看到房市交易降溫、投機炒作減少,以及銀行不動產貸款集中度下降後,適度放寬部分信用管制。
對換屋族來說,最大的變化就是:
資金壓力可能少一點,但貸款還是要看個人條件。
買房前先問銀行:
「我的條件,實際可以貸多少?」
不要只看政策上限,就把房子買下去。
※實際貸款成數仍依央行規定、銀行授信政策、房屋鑑價及個人條件而定;若涉及換屋、第二戶或購地貸款,建議簽約前先向承作銀行確認最新條件。
#央行 #房貸 #第二戶房貸 #換屋族 #買房