🏠 房市真的要解禁了嗎?
2026-09-18
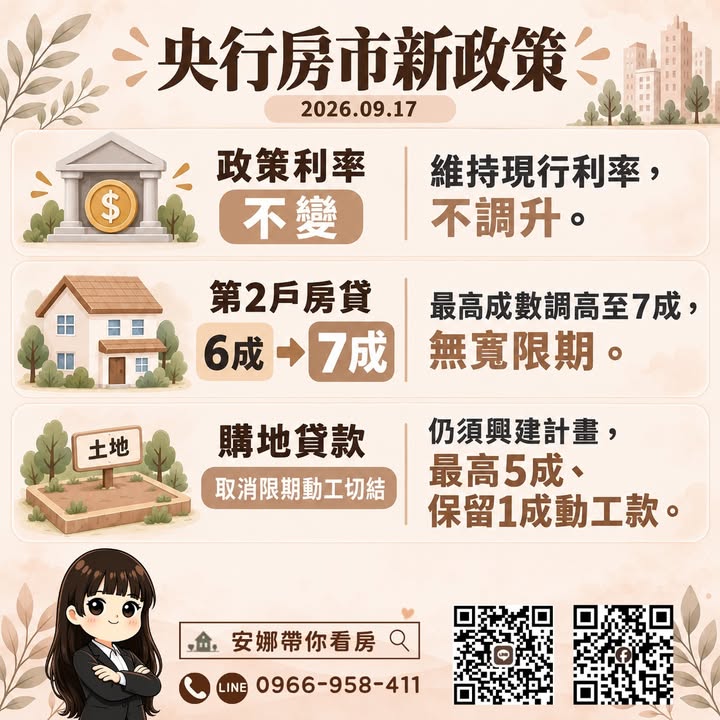
央行才剛把第2戶房貸從6成放寬到7成,
現在又傳出:
「未來可能繼續鬆綁?」
但央行總裁楊金龍的說法,其實沒有這麼簡單。
這次真正值得注意的,是他說:
「Step by step」
也就是——
一步一步來,逐季檢討。
━━━━━━━━━━━━
🏠 央行這次為什麼鬆手?
央行認為,房市信用管制已經看到一些效果。
銀行不動產貸款集中度,
已從2024年6月高點的37.61%,
降到今年7月底的34.44%。
簡單講:
銀行資金過度集中房地產的情況,已經改善。
所以央行認為,既然政策已經有成效,
就不需要一直「硬梆梆」維持原本的管制。
━━━━━━━━━━━━
💰 這次到底放寬什麼?
1️⃣第2戶房貸
最高成數
【6成 → 7成】🎉
對換屋族來說,資金調度空間增加。
例如:
🏠 2,500萬房子
原本6成=最多貸1,500萬
現在7成=最多貸1,750萬
理論上多250萬元貸款空間。
📢但安娜要提醒:
7成是最高上限,不代表銀行一定核7成。
---
2️⃣ 購地貸款
取消原本「一定期間內動工興建」的切結規定,改由銀行依個案授信實務判斷。
━━━━━━━━━━━━
⚠️ 那房市是不是準備全面解禁?
目前不是。
楊金龍強調,這次不是大幅鬆綁。
因為現在還要觀察:
• 股市是否持續熱絡
• 資金會不會重新流向房市
• 房價預期會不會重新升溫
• 銀行授信風險是否增加
如果鬆綁後市場又出現過熱或其他副作用,
央行仍可能重新收緊。
所以這次比較像:
不是「開大門」,而是「先開一點門縫」。
━━━━━━━━━━━━
📌 安娜看這次政策,最值得注意的是
央行現在的態度已經不是:
❌ 一律越管越緊
而是:
「有成效 → 適度放寬 → 觀察市場 → 再決定下一步。」
所以未來房市會不會繼續鬆綁,
關鍵不是今天的7成,
而是接下來幾季:
房價、資金流向、銀行授信與市場預期會怎麼走。
※實際房貸條件仍依央行規定、銀行授信政策、房屋鑑價及個人條件而定;政策後續也可能依市場狀況調整,購屋或換屋前建議確認最新貸款條件。
#央行 #房貸 #第二戶房貸 #房市政策 #換屋族